Financer le rachat d'un fonds de commerce : les solutions au-delà du prêt bancaire
💡 EN BREF
Pour financer le rachat d'un fonds de commerce, on combine généralement plusieurs sources : un apport personnel (souvent 20 à 30 % du prix), un prêt bancaire professionnel et, souvent, un crédit vendeur. Les banques restent prudentes, car un fonds est un actif incorporel difficile à revendre. La clé n'est donc pas de « demander un prêt », mais de bâtir un plan de financement solide et de le présenter aux bons partenaires — le métier d'un courtier en financement.
Vous avez trouvé le fonds. L'emplacement est bon, le chiffre d'affaires tient la route, le prix est négocié. Reste le vrai obstacle : le financer.
Et là, beaucoup de repreneurs se heurtent au même mur — la banque tergiverse, réclame toujours plus d'apport, ou refuse sans expliquer. Voici comment structurer un montage qui aboutit.
Combien d'apport faut-il pour financer le rachat d'un fonds de commerce ?
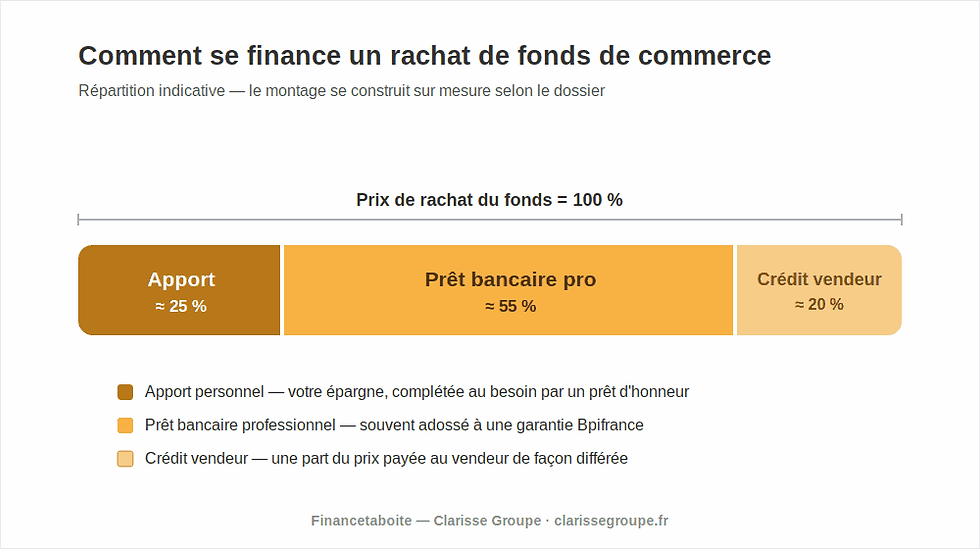
En pratique, les banques attendent un apport personnel de 20 à 30 % du prix de rachat. Cet apport n'est pas qu'une contrainte : il prouve votre engagement et rassure les financeurs. Un apport insuffisant est l'une des premières causes de refus — mais il peut souvent être complété (prêt d'honneur, structuration) pour atteindre le seuil attendu.
Pourquoi les banques sont-elles prudentes sur les fonds de commerce ?
Un fonds de commerce est un actif incorporel : clientèle, bail, enseigne, savoir-faire. Contrairement à un bien immobilier, il est difficile à saisir et à revendre si l'affaire tourne mal, et sa valeur dépend beaucoup du repreneur. L'algorithme de scoring de la banque classe donc ces dossiers comme risqués et exige des garanties. Ce n'est pas votre projet qui est en cause : c'est la nature de l'actif.
Les leviers pour financer le rachat d'un fonds de commerce
Le prêt bancaire n'est qu'une brique. Un montage solide en combine plusieurs :
Le prêt bancaire professionnel : la source principale, souvent sur 7 ans, garantie par le nantissement du fonds.
Le crédit vendeur : le vendeur accepte d'être payé une partie du prix de façon différée. Un signal de confiance fort qui rassure la banque.
La garantie Bpifrance : elle couvre une partie du risque du prêteur, ce qui débloque des dossiers.
Le prêt d'honneur : pour renforcer l'apport sans diluer.
Bien agencés, ces leviers se complètent pour couvrir 100 % du prix. Voici à quoi ressemble un plan de financement type :
Structurer votre plan de financement : la méthode Financetaboite
C'est là que tout se joue, et c'est le métier de Kevin et son équipe chez Financetaboite. Plutôt que de subir la lecture d'une seule banque, on construit un dossier de reprise inattaquable — business plan, prévisionnel, valorisation défendue — et on met plusieurs financeurs en concurrence. On active les bons leviers (crédit vendeur, garantie Bpifrance) et on protège le repreneur : trésorerie de démarrage préservée, engagement du patrimoine personnel limité.
Monter le financement seul, ou accompagné : la différence
Vous montez le dossier seul | Avec Financetaboite.fr | |
Interlocuteurs | 1 banque | Plusieurs financeurs en concurrence |
Apport demandé | Souvent maximal | Optimisé (prêt d'honneur, structuration) |
Crédit vendeur | Rarement négocié | Intégré au montage |
Garantie Bpifrance | Méconnue | Activée quand c'est pertinent |
Protection du repreneur | Caution large | Patrimoine et trésorerie préservés |
5 pièces d'un dossier de reprise solide
Un business plan et un prévisionnel réalistes.
Une valorisation du fonds justifiée (CA, rentabilité, bail).
Un apport clair et, si besoin, complété.
Le bail commercial vérifié (durée, loyer, clauses).
Un plan de trésorerie de démarrage.
Combien de temps pour financer un rachat de fonds de commerce ?
Comptez généralement de quelques semaines à quelques mois, selon la complexité du montage et la réactivité des parties. Un dossier complet et bien structuré dès le départ raccourcit fortement les délais — décisif quand le vendeur est pressé ou qu'un autre repreneur est sur les rangs.
🔗 À lire aussi : Les 3 piliers pour protéger et développer son entreprise · Crédit professionnel refusé : faire passer votre dossier
Questions fréquentes
Peut-on racheter un fonds de commerce sans apport ?
C'est difficile en pratique : les banques attendent généralement 20 à 30 % d'apport. Des solutions existent pour compléter ou structurer cet apport (prêt d'honneur, crédit vendeur renforcé), mais un apport totalement nul reste rare et fragilise le dossier.
Qu'est-ce que le crédit vendeur ?
C'est lorsque le vendeur accepte d'être payé une partie du prix de façon échelonnée après la vente. Cela réduit le besoin de financement bancaire et rassure les financeurs, car le vendeur reste ainsi impliqué dans la réussite de la reprise.
Faut-il financer aussi la trésorerie de démarrage ?
Oui, et c'est souvent oublié : au prix du fonds s'ajoute le besoin en fonds de roulement des premiers mois. Mieux vaut l'intégrer dès le plan de financement ; l'affacturage peut ensuite soulager la trésorerie une fois l'activité lancée.